ყოველ წელს, 1 აპრილის მოახლოებისთანავე, საწარმოების ბუღალტრებისთვის ქონების გადასახადის დეკლარირება ერთ-ერთ მთავარ პრიორიტეტად იქცევა. მიუხედავად იმისა, რომ ეს ვალდებულება ყოველწლიურია, პრაქტიკა აჩვენებს, რომ გამოთვლის მეთოდოლოგია, შეღავათების გამოყენება და დეკლარაციის სწორად შევსება კვლავ ბევრ კითხვას ბადებს. ამ სტატიაში დეტალურად განვიხილავთ ქონების გადასახადის ძირითად ასპექტებს — ვინ იხდის, რა იბეგრება, როგორ ითვლება და როგორ შეიძლება ამ პროცესის ეფექტურად მართვა.
ქონების გადასახადი არის ადგილობრივი გადასახადი, რომელსაც საწარმოები და ორგანიზაციები იხდიან თავიანთ ბალანსზე არსებულ ქონებაზე. საქართველოს საგადასახადო კოდექსის XXIX თავი მთლიანად ამ საკითხს არეგულირებს.
საწარმოების შემთხვევაში, დაბეგვრას ექვემდებარება ბალანსზე ძირითად საშუალებად აღრიცხული აქტივები — შენობა-ნაგებობები, მანქანა-დანადგარები, სატრანსპორტო საშუალებები, დაუმონტაჯებელი მოწყობილობები, მიმდინარე მშენებლობები და სხვა.
საგადასახადო კოდექსის 201-ე მუხლის მიხედვით, ქონების გადასახადის გადამხდელია:
რეზიდენტი საწარმო/ორგანიზაცია — ბალანსზე ძირითად საშუალებად ან საინვესტიციო ქონებად აღრიცხულ აქტივებზე, დაუმონტაჯებელ მოწყობილობებზე, დაუმთავრებელ მშენებლობაზე, ასევე ლიზინგით გაცემულ ქონებაზე.
არარეზიდენტი საწარმო — საქართველოს ტერიტორიაზე არსებულ ზემოაღნიშნულ ქონებაზე, მათ შორის იჯარით ან ქირით გაცემულზეც.
შესაბამისად, ნებისმიერი საწარმო, რომლის ბალანსზეც ძირითადი საშუალებები ირიცხება, წარმოადგენს ქონების გადასახადის გადამხდელს.
დასაბეგრი ქონება ორ ძირითად კატეგორიად იყოფა:
ქონება (გარდა მიწისა): ბალანსზე ძირითად საშუალებად აღრიცხული აქტივები, საინვესტიციო ქონება, დაუმონტაჯებელი მოწყობილობები, დაუმთავრებელი მშენებლობა და ლიზინგით გაცემული ქონება. ასევე, გარკვეულ შემთხვევებში — სახელშეკრულებო ვალდებულების ფარგლებში მიღებული უძრავი ქონება.
მიწა: სასოფლო-სამეურნეო დანიშნულების (სახნავი, სათიბი, საძოვარი, საკარმიდამო), არასასოფლო-სამეურნეო დანიშნულებისა და ტყის მიწები.
საგადასახადო კოდექსის 206-ე მუხლი საკმაოდ ვრცელ შეღავათების ჩამონათვალს ითვალისწინებს. ყველაზე აქტუალური შეღავათები საწარმოებისთვის:
აღსანიშნავია, რომ შეღავათი არ ვრცელდება იჯარით, ქირით ან უზუფრუქტით სხვა პირისთვის გადაცემულ მიწის ნაკვეთზე ან შენობა-ნაგებობებზე. შეღავათების სრული ჩამონათვალისთვის რეკომენდებულია კოდექსის 206-ე მუხლის დეტალური შესწავლა კონკრეტული საწარმოს სპეციფიკის გათვალისწინებით.
საწარმოსთვის დასაბეგრი ქონების ღირებულება არის საშუალო წლიური საბალანსო ნარჩენი ღირებულება, რომელიც გამოითვლება კალენდარული წლის დასაწყისისა და ბოლოსთვის აქტივების ღირებულების საშუალო მაჩვენებლით.
ფორმულა: (ნარჩენი ღირებულება წლის დასაწყისში + ნარჩენი ღირებულება წლის ბოლოს) ÷ 2
საგადასახადო კოდექსის 202-ე მუხლის მიხედვით, 2004 წლის ჩათვლით მიღებულ უძრავ ქონებაზე საშუალო წლიური ღირებულება იზრდება შემდეგი კოეფიციენტებით:
გამონაკლისი: აფასების კოეფიციენტები არ ვრცელდება საწარმოზე, რომელიც ბალანსზე რიცხულ უძრავ ქონებას გადაფასების მეთოდით აღრიცხავს და ფლობს აუდიტირებულ ფინანსურ ანგარიშგებას. აუდიტირებული ანგარიშგება ამ მიზნებისთვის მოქმედია 4 წლის ვადით.
საწარმოებისთვის ქონების გადასახადის წლიური განაკვეთი შეადგენს დასაბეგრი ქონების ღირებულების არაუმეტეს 1%-ს. სალიზინგო კომპანიებისთვის ლიზინგით გაცემულ ქონებაზე განაკვეთი განისაზღვრება საწყისი საბალანსო ღირებულების არაუმეტეს 0.6%-ით.
განვიხილოთ საილუსტრაციო შემთხვევა: საწარმომ რეგისტრაცია გაიარა 2018 წლის 22 თებერვალს. დასაბეგრი ქონების ღირებულება რეგისტრაციის მომენტისთვის შეადგენდა 100,000 ლარს, საანგარიშო წლის ბოლოსთვის — 110,000 ლარს.
საშუალო წლიური ღირებულება = (100,000 + 110,000) ÷ 2 = 105,000 ლარი
წლიური გადასახადი (1%) = 1,050 ლარი
ვინაიდან საწარმო არსებობდა 10 თვის განმავლობაში, 2018 წლის ქონების გადასახადი პროპორციულად გამოითვლება: 1,050 ÷ 12 × 10 = 875 ლარი.
საწარმო/ორგანიზაცია ქონების გადასახადის დეკლარაციას წარადგენს არა უგვიანეს კალენდარული წლის 1 აპრილისა. დეკლარაციაში ქონების მონაცემები შეიტანება გასული საგადასახადო წლის მიხედვით, ხოლო მიწის მონაცემები — მიმდინარე წლის 1 აპრილის მდგომარეობით.
ქონებაზე (გარდა მიწისა) გადასახადი — 1 აპრილამდე (დეკლარაციის წარდგენის ვადაში). მიმდინარე გადასახდელი — 15 ივნისამდე (გასული წლის წლიური გადასახადის ოდენობით). მიწაზე ქონების გადასახადი — 15 ნოემბრამდე.
დეკლარაცია შედგება რამდენიმე ნაწილისგან:
I ნაწილი — გადამხდელის რეკვიზიტები, დეკლარაციის ტიპი (პირველადი/შესწორებული), საანგარიშო პერიოდი.
III ნაწილი — ქონების გადასახადი (გარდა მიწისა): ქონების დასახელება, ტერიტორიული ერთეული, მიღების წელი, საშუალო წლიური ღირებულება, აფასების კოეფიციენტი, შეღავათი, განაკვეთი, გადასახადის თანხა, მიმდინარე გადასახდელი.
IV ნაწილი — მიწაზე ქონების გადასახადი: ტერიტორიული ერთეული, მიწის სახეობა და კატეგორია, ფართობი, შეღავათი, განაკვეთი, გადასახადის ოდენობა.
თუ მიმდინარე გადასახდელი სრულად არ იქნა გადახდილი დადგენილ ვადაში და შემდგომ წარმოდგენილი ფაქტობრივი წლიური შედეგებით არ დადასტურდა საგადასახადო ვალდებულების არანაკლებ 50%-ით შემცირება, გადასახადის გადამხდელს საურავი დაერიცხება მიმდინარე გადასახდელის ვადიდან დეკლარაციის წარდგენის თარიღამდე არსებულ პერიოდზე.
აღნიშნული ნორმა კიდევ ერთხელ ხაზს უსვამს ვადების ზუსტი დაცვისა და მიმდინარე გადასახდელების დროული გადახდის მნიშვნელობას.
ქონების გადასახადი საოპერაციო ხარჯის ანგარიშზე აისახება. სტანდარტული ბუღალტრული გატარებები შემდეგია:
დარიცხვისას: დებეტი — ქონების გადასახადის ხარჯი; კრედიტი — გადასახდელი ქონების გადასახადი (მიმდინარე ვალდებულება).
გადახდისას: დებეტი — გადასახდელი ქონების გადასახადი; კრედიტი — ფულადი სახსრები.
გადასახადის სწორი გამოთვლა უშუალოდ დამოკიდებულია ძირითადი საშუალებების აღრიცხვის ხარისხზე — საშუალო წლიური ნარჩენი ღირებულების ზუსტად გამოანგარიშება შეუძლებელია, თუ აქტივების მონაცემები არასრულია ან მოძველებული.
პრაქტიკაში ყველაზე გავრცელებული შეცდომები მოიცავს:
არასწორი ნარჩენი ღირებულების გამოთვლა. ხშირ შემთხვევაში, საშუალო ღირებულების გამოთვლისას მხედველობაში არ მიიღება წლის დასაწყისის ან ბოლოს ერთ-ერთი მაჩვენებელი. აუცილებელია ორივე პერიოდის მონაცემების გადამოწმება.
აფასების კოეფიციენტის გამოტოვება. 2004 წლამდე მიღებულ უძრავ ქონებაზე კოეფიციენტის გამოუყენებლობა იწვევს გადასახადის არასწორ დარიცხვას.
შეღავათების არასწორი გამოყენება. ზოგიერთ შემთხვევაში საწარმოები სარგებლობენ შეღავათით ქონებაზე, რომელიც ფაქტობრივად ეკონომიკურ საქმიანობაში გამოიყენება — ამ შემთხვევაში შეღავათი კანონით არ ვრცელდება.
ტერიტორიული ერთეულის შეცდომა. ქონების ფაქტობრივი მდებარეობა და დეკლარაციაში მითითებული მუნიციპალიტეტი არ ემთხვევა.
არასრული კალენდარული წლის გაუთვალისწინებლობა. თუ საწარმო წლის განმავლობაში დაფუძნდა ან ლიკვიდაციის პროცესი დაიწყო, გადასახადი პროპორციულად უნდა გამოითვალოს.
ქონების გადასახადის ზუსტი გამოთვლა პირდაპირ კავშირშია ძირითადი საშუალებების მოწესრიგებულ აღრიცხვასთან. ძირითადი ყურადღება უნდა მიექცეს შემდეგ ასპექტებს:
აქტივების კლასიფიკაცია — აუცილებელია ძირითადი საშუალებების, საინვესტიციო ქონების, მარაგების და ბიოლოგიური აქტივების სწორი გამიჯვნა. ბიოლოგიური აქტივები ქონების გადასახადით არ იბეგრება.
ამორტიზაციის პოლიტიკა — სასარგებლო ვადებისა და ამორტიზაციის მეთოდების რეგულარული გადახედვა პირდაპირ მოქმედებს ნარჩენ ღირებულებაზე.
მიღების წელი — ყველა უძრავ ქონებაზე ზუსტი თარიღის ფიქსირება კრიტიკულია აფასების კოეფიციენტის სწორად განსაზღვრისთვის.
ინვენტარიზაცია — რეგულარული ინვენტარიზაცია უზრუნველყოფს, რომ ბალანსზე აღრიცხული აქტივები ფაქტობრივად არსებობს და შესაბამის მდგომარეობაშია.
თანამედროვე საბუღალტრო სისტემები ქონების აღრიცხვისა და დეკლარირების პროცესს მნიშვნელოვნად ამარტივებს. ფუნქციონალური ERP სისტემა უზრუნველყოფს:
აღნიშნული პროცესების ხელით შესრულება, განსაკუთრებით აქტივების მრავალრიცხოვნების შემთხვევაში, მნიშვნელოვნად ზრდის შეცდომების რისკს და არაეფექტურია დროის თვალსაზრისით.
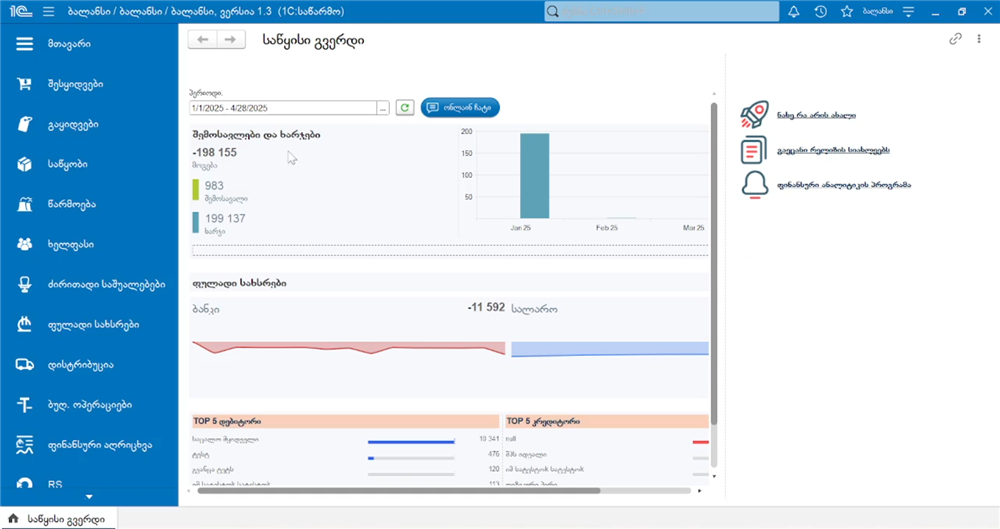
ბალანსი არის საწარმოთა საბუღალტრო პროგრამა, რომელიც სპეციალურად ქართული საგადასახადო რეალობისთვისაა შექმნილი და ქონების გადასახადის სრულ ციკლს მოიცავს.
ავტომატური გამოთვლა. ძირითადი საშუალებების სრულად შევსებული მონაცემების საფუძველზე, ბალანსი ავტომატურად ითვლის საშუალო წლიურ ნარჩენ ღირებულებას, ითვალისწინებს აფასების კოეფიციენტებს და განსაზღვრავს გადასახადის საბოლოო თანხას.
დეკლარაციის ფორმირება. პროგრამა აგენერირებს ქონების გადასახადის დეკლარაციის ფორმას, რომელიც შესაძლებელია აიტვირთოს შემოსავლების სამსახურის ელექტრონულ პორტალზე.
შეღავათების მართვა. სისტემაში შესაძლებელია საგადასახადო შეღავათის ტიპის მითითება — სსკ-ის 206-ე მუხლის პირველი ნაწილით, 23-ე მუხლის მე-13 ნაწილით, საერთაშორისო ხელშეკრულების საფუძველზე ან სხვა კანონმდებლობით დაწესებული შეღავათი.
განაკვეთის კონფიგურაცია. პროგრამა იძლევა განაკვეთის მოქნილად დაყენების საშუალებას — სტანდარტული 1% ან სალიზინგო კომპანიისთვის 0.6%.
ანგარიშგება. ძირითადი საშუალებების რეპორტები, ნარჩენი ღირებულების ცხრილები და ამორტიზაციის აქტები ხელმისაწვდომია რამდენიმე ნაბიჯით, რაც მნიშვნელოვნად ამცირებს ხელით მომზადებაზე დახარჯულ დროს.
ქონების გადასახადის სწორი გამოთვლა და დროული დეკლარირება მოითხოვს ძირითადი საშუალებების ზუსტ აღრიცხვას, აფასების კოეფიციენტების და შეღავათების სწორ გამოყენებას, ასევე ტერიტორიული ერთეულების მიხედვით განაკვეთების კორექტულ მითითებას. ავტომატიზებული საბუღალტრო სისტემების გამოყენება, კერძოდ პროგრამა ბალანსის, საშუალებას იძლევა ეს პროცესი მნიშვნელოვნად გამარტივდეს, შემცირდეს შეცდომების რისკი და უზრუნველყოფილ იქნას დეკლარაციის ვადებში წარდგენა.


 მენეჯერისთვის
 ბუღალტრისთვის
 აუთსორსერისთვის
 ავეჯი და საყოფაცხოვრებო პროდუქცია
 მშენებლობა
 სამშენებლო მასალები
 კვების პროდუქტები
 მეღვინეობა
 ტექსტილი და აქსესუარები
 ტექნიკა და დანადგარები
 ავტოსერვისი
 დისტრიბუცია
 Inventory
 Mardi
-01.png) Echo
 დამატებითი ფუნქციონალები
 შესაძლებლობები
 განახლებები
 ხშირად დასმული კითხვები
 სასწავლო მასალები
